餐饮门店菜品成本卡怎么用:理论成本对上实际成本
月底一算毛利,招牌菜定价看着赚,对照出库却在亏——多半不是定价错了,是成本卡和实际领料对不上。卡上写每份盖饭用肉 80 克,后厨习惯抓一把;酱料按克写,实操按勺倒。独立店最怕的不是没有成本概念,是卡挂墙上、账按感觉算。
连锁有研发和财务对账,单店往往「大概知道」:毛利率听过,一忙就拍脑袋。下面四步适合人手紧的独立店:先把建卡、理论、对照、纠偏钉死,再谈要不要上餐饮门店管理系统。
先看清四步怎么走
别把成本卡当成「配方表存档」。要对上理论与实际,得看:卡有没有按现价维护、理论有没有按销量滚、出库有没有按菜归集、差异有没有人改卡或改做法。一张图把四步钉死:
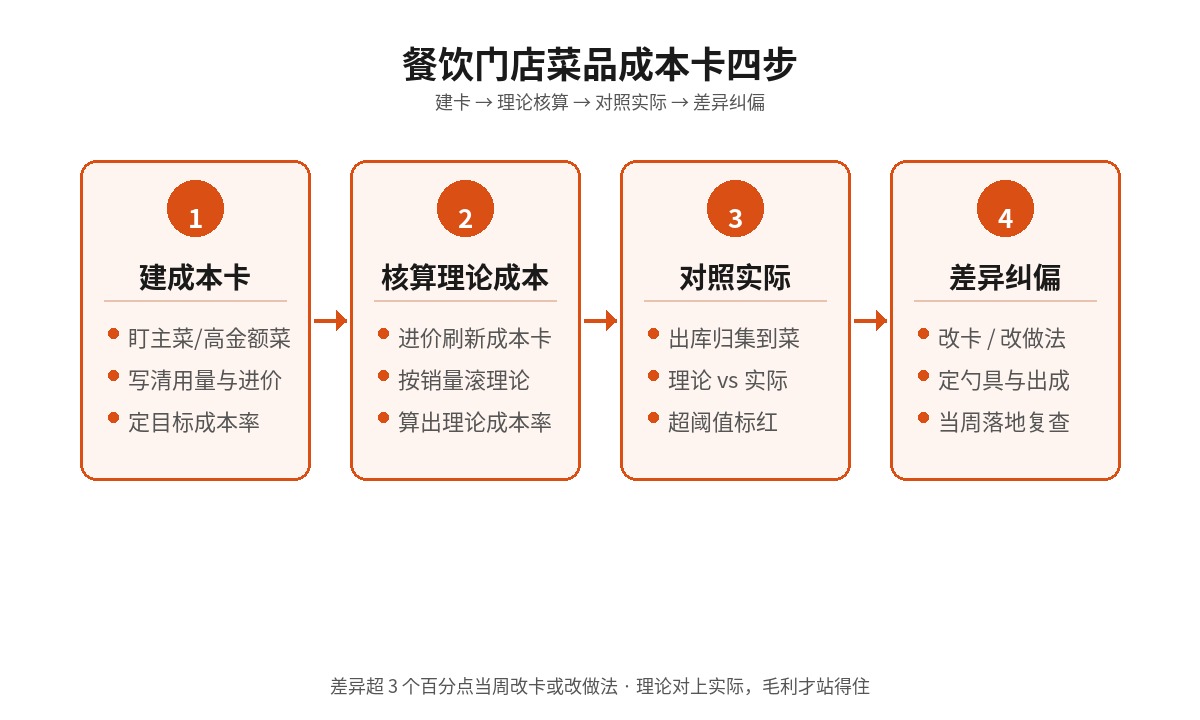
重点不是表格漂亮,而是每道主菜有卡、每周能对一次、差异超阈值必须动刀。卡过期等于没卡;只算理论不算实际,毛利是故事。
第一步:建成本卡——先盯会卖、会亏的菜
全品建卡一周做不完。先分三层:销量前 20% 主菜、高原料金额菜(肉、海鲜)、易跑偏做法菜(现炒、浇汁)。前两层本周必建,第三层下周补。
一张卡写清:品名、出成、主辅调用量、单位、现进价、理论成本、建议售价、目标成本率。社区快餐店先盯 12 道主菜,两天建完——先堵住贡献大半销售额的口。
常见坑:卡写了从不改价,猪肉涨 3 元还按旧卡;或只写主料不写油盐酱,理论永远偏低,月底一对照「怎么又超了」。
第二步:核算理论成本——按销量滚,不按感觉估
理论成本 = 单份卡成本 × 销量。周核算用本周进价刷新卡,再按 POS 销量汇总。没系统时至少一张表:菜品、销量、单份理论成本、合计、销售额、理论成本率。
有餐饮门店管理系统时,成本卡挂原料价,销量自动带出,理论成本一键汇总,少一道 Excel 誊错。
数字例子:招牌盖饭卡成本 7.0 元、售价 25 元,理论成本率 28%;本周卖 420 份,理论成本合计 2940 元。把这个数钉住,才有资格谈「实际对不上」。
第三步:对照实际——出库归菜,别只看总进货
实际成本要对到菜,不能只看仓库总出库。主料按菜品领料或按出品份数反推;共用调料按周用量分摊,或先盯主料、调料单独看损耗。对照表至少三列:理论成本、实际出库金额、差异率。
阈值:单菜理论与实际成本率差超 3 个百分点,或差异金额超 200 元/周,必须进第四步;低于阈值可汇总,但不能不看。独立店最容易只看整店毛利率、不拆到菜——亏在哪几道永远说不清。
第四步:差异纠偏——改卡、改做法、盯损耗,三选一落地
差异就几类:卡用量虚低、进价未更新、出成缩水、加料过量、报损未记、录错单位。纠偏顺序:先刷新进价与卡用量,再跟厨核对出成和勺量,这才归到损耗或培训。
社区快餐店坚持四周:每周一对 12 道主菜。招牌盖饭理论 28%、四周实测约 34%,差 6 个点——肉从 80 克涨到约 95 克、酱汁多倒。当周改卡并定勺具,两周后差异压回约 2 个点。省下的不是算账时间,是隐形加料和定价失真。
系统在成本卡里帮什么忙
规矩靠人守,系统少断点、少誊抄。独立餐饮门店管理系统用得好,通常就三件具体事:
- 找数:成本卡、原料进价、销量、对应出库一屏对照,不用翻三个表
- 标红:理论与实际成本率差超阈值自动标红,店长先盯红的菜
- 固化:改卡留痕、进价变更可回看,谁改的、何时改的说得清
没系统也能跑通四步,一忙就断:卡散在微信和打印件里,进价涨了没人改。系统不是替代算成本,是让「建、算、对、改」不断档。
本周可试的清单
不想一次改完,按七天试:
- 第 1 天:按销量与原料金额抽出 10~15 道主菜,列建卡清单
- 第 2 天:建完卡(用量、进价、理论成本、目标成本率),旧卡作废
- 第 3–4 天:用本周销量滚理论成本;归集出库或领料,算实际成本率
- 第 5 天:差异超 3 个点的菜写原因,完成改卡或改勺量/出成
- 第 6–7 天:看 TOP 差异菜与未改卡笔数,下周只加一个动作(比如再卡 3 道易跑偏菜)
两人小店可以把「建卡」和「理论核算」合并,但对照实际和当周纠偏不能省。开第二家后,成本卡模板最好统一线上化,否则分店各算各的,理论对不齐实际。
理论对得上实际,定价和毛利才站得住。先把建卡、核算、对照、纠偏顺了,再谈更完整的门店系统,才不会系统买了、月底还凭感觉估毛利。